virales
Virales
Cómo pagar con el celular en comercios y aprovechar los descuentos
Guía práctica para pagar desde el celular en comercios, revisar métodos de pago, evitar errores y entender cómo aprovechar descuentos disponibles.
Gabriela Reyna Regis
|31 de agosto 2026
Compartir:
Llegas a la caja, el comercio tiene un código QR visible y la persona que cobra pregunta si vas a pagar en efectivo, con tarjeta o desde el teléfono. Esa escena ya es común en tiendas, cafeterías, farmacias, restaurantes y pequeños negocios. El pago móvil se volvió una alternativa práctica, pero para usarlo bien conviene saber qué revisar antes de confirmar.
La idea es sencilla: usar una app financiera o billetera digital para pagar una compra desde el celular, sin entregar efectivo y, en algunos casos, sin usar una tarjeta física. El proceso suele ser rápido, aunque no debería hacerse de manera automática. Hay que mirar el monto, el comercio, el método elegido y si existe algún beneficio aplicable.
Paso 1: Confirmar que el comercio acepta pagos móviles
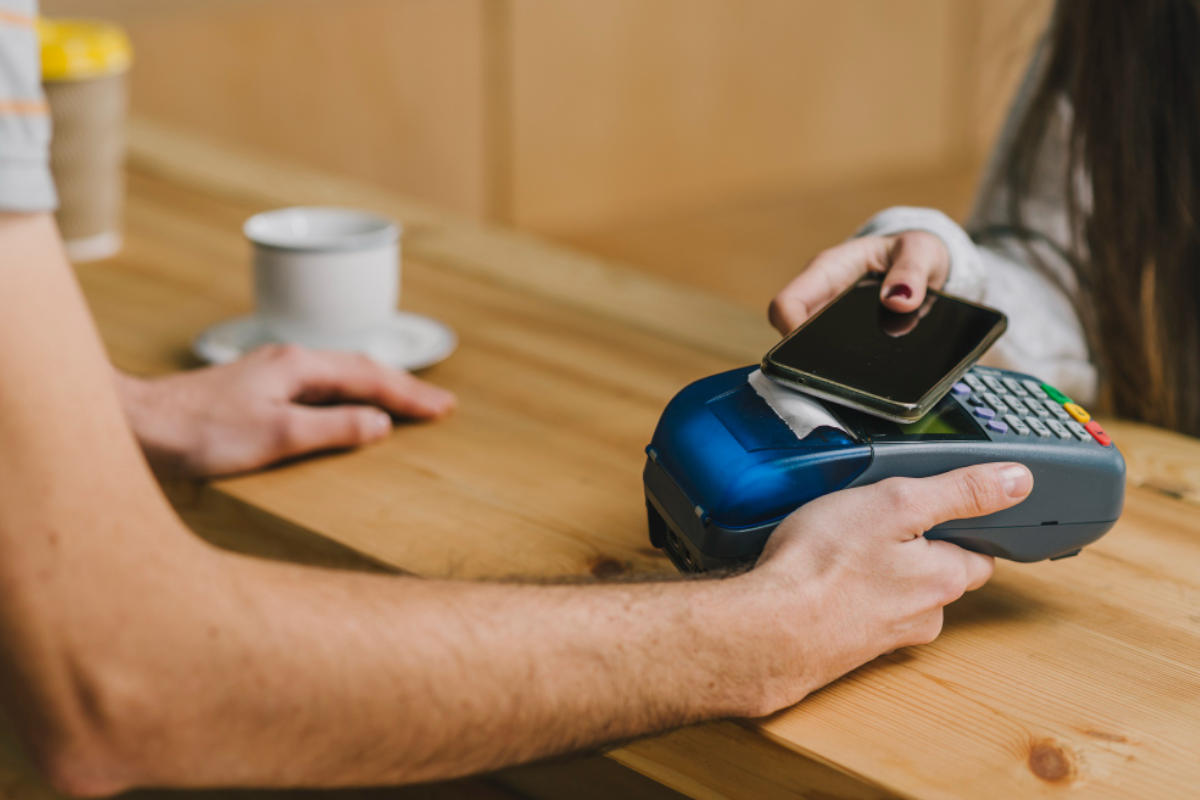
El primer paso es preguntar o revisar si el negocio acepta pagos desde el celular. Algunos comercios muestran el código QR en la caja; otros lo generan desde una terminal o desde una aplicación de cobro. No todos aceptan las mismas billeteras ni todos los métodos de pago.
Este punto parece obvio, pero evita pérdidas de tiempo. Si el comercio solo acepta efectivo o tarjeta física, no tiene sentido abrir una app y buscar promociones. También puede ocurrir que acepte QR, pero no determinadas tarjetas o beneficios.
Para quien busca cómo pagar con Mercado Pago, la referencia general es revisar que el local acepte ese medio y que la cuenta del usuario tenga un método habilitado. La marca puede aparecer como una opción más dentro de un ecosistema amplio de pagos digitales.
Paso 2: Escanear el QR o elegir el comercio
Una vez confirmado que el local acepta pago móvil, se abre la app y se busca la opción correspondiente. En muchas plataformas aparece como “Pagar”, “Escanear QR” o “Pagar con QR”. Luego se apunta la cámara al código del comercio.
En ese momento hay que revisar que la app reconozca correctamente al negocio. Si aparece un nombre desconocido o una razón social que no coincide, conviene preguntar antes de seguir. En algunos comercios, el nombre legal puede ser distinto al nombre comercial, pero siempre es mejor aclararlo.
En guías de pago digital se explica el recorrido básico para pagar con el celular: abrir la app, identificar el comercio, elegir el método de pago y confirmar. Es un proceso simple, pero cada pantalla requiere atención.
Paso 3: Revisar el monto antes de confirmar
El monto es el punto más importante del proceso. Puede cargarlo el comercio o ingresarlo el cliente, según el sistema usado. En cualquiera de los dos casos, hay que comparar el total con el ticket, la cuenta o el precio informado.
Un error de captura puede generar un pago mayor o menor al debido. Si el usuario paga menos, tendrá que completar la diferencia; si paga de más, dependerá de la devolución del comercio o del proceso de aclaración.
También hay que revisar si el pago incluye propina, comisión, envío o algún cargo adicional. Nunca conviene confirmar si la pantalla no muestra claramente cuánto se está pagando.
Paso 4: Elegir el método de pago
Después de validar el monto, toca elegir con qué se pagará. Puede ser saldo disponible, tarjeta de débito, tarjeta de crédito u otra alternativa habilitada. Cada opción tiene consecuencias distintas.
Con saldo o débito, el dinero sale de inmediato. Con tarjeta de crédito, el pago puede entrar al corte correspondiente y generar intereses si no se liquida a tiempo. Si aparece una opción de pago en cuotas o meses, hay que revisar condiciones, costo total y vigencia antes de aceptarla.
La comodidad del celular no elimina la necesidad de controlar el gasto. Pagar rápido puede ser útil, pero también puede hacer que muchas compras pequeñas pasen desapercibidas.
Paso 5: Revisar beneficios y descuentos disponibles
Algunas apps muestran promociones antes de confirmar el pago. Pueden ser descuentos, devoluciones, meses sin intereses o beneficios sujetos a comercios participantes. El punto clave es leer las condiciones, no solo el porcentaje destacado.
Cuando se habla de pagar con Mercado Pago beneficios, lo importante es entender que cada promoción puede depender del comercio, el monto mínimo, la fecha, el método de pago o el perfil del usuario. No todas las compras participan y no todos los descuentos se aplican igual.
Antes de confirmar, conviene revisar si los descuentos al pagar aparecen aplicados en pantalla o si se acreditarán después. Si el beneficio no se ve claro, es mejor preguntar o consultar las condiciones dentro de la app.
Paso 6: Confirmar con seguridad
Cuando todo está correcto, la app pedirá confirmar la operación. Puede solicitar contraseña, huella, reconocimiento facial, token o algún código. Esa validación protege la cuenta y evita pagos accidentales.
Después de confirmar, el sistema suele mostrar un comprobante. El comercio también puede recibir la notificación en su terminal o aplicación. Lo recomendable es esperar a que ambas partes vean el pago aprobado antes de retirarse.
Si la operación queda “pendiente”, no conviene pagar otra vez de inmediato. Primero hay que revisar el historial de movimientos y consultar al comercio.
Errores comunes al pagar desde el celular
Uno de los errores más frecuentes es escanear el QR equivocado, sobre todo en lugares donde hay varios códigos visibles. Otro es confirmar sin revisar monto o comercio. También puede pasar que el usuario elija una tarjeta distinta a la que quería usar.
Además, no es recomendable pagar conectado a redes WiFi públicas si se puede evitar. Tampoco conviene compartir capturas con datos sensibles ni entregar el celular desbloqueado a otra persona para que complete la operación.
Qué hacer después del pago
Luego de pagar, es útil revisar el comprobante y guardar el ticket si la compra lo requiere. En caso de devolución, aclaración o garantía, esos datos pueden ser necesarios.
También conviene activar notificaciones de movimientos. Así, cualquier cargo inesperado se detecta con más rapidez. Si una promoción prometía devolución posterior, hay que revisar el plazo indicado y no asumir que se acreditará al instante.
Pagar desde el celular puede ahorrar tiempo y facilitar el control de gastos si se usa con atención. Lo esencial es confirmar comercio, monto, método de pago y condiciones del beneficio antes de aceptar. Este contenido es informativo y no constituye asesoramiento financiero.
Tik tak zac S.A. de C.V.- De no existir previa autorización por escrito, queda expresamente prohibida la publicación, retransmisión, edición y cualquier otro uso de los contenidos de este portal.