virales
Virales
Del efectivo a la app: cómo cambió el dinero en una década
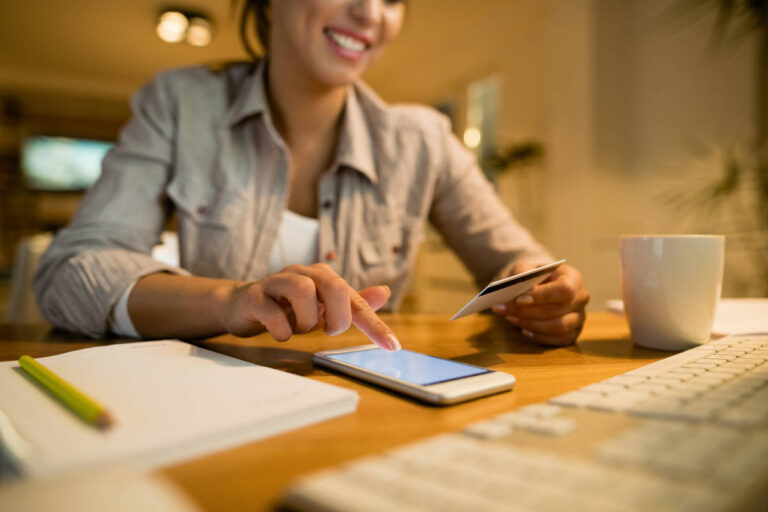
Foto: magnific.
El dinero no desapareció, pero cambió de forma, de lugar y de velocidad.
Gabriela Reyna Regis
|3 de noviembre 2026
Compartir:
Si alguien que se durmió hace diez años despertara hoy y mirara cómo la gente paga, cobra y pide dinero, le costaría reconocer la escena. Donde antes había billetes, filas y sucursales, hoy hay códigos QR, transferencias instantáneas y aplicaciones que resuelven en segundos lo que antes tomaba una mañana entera. El dinero no desapareció, pero cambió de forma, de lugar y de velocidad.
Esa transformación no ocurrió de un salto, sino en capas: del billete en la mano a la tarjeta, de la tarjeta a la transferencia, y de ahí a un mundo donde hasta los préstamos en línea se resuelven desde una pantalla. Vale la pena repasar cómo se fue dando, porque cada etapa dejó una huella en la manera en que los mexicanos se relacionan hoy con su dinero.
El reinado del efectivo
El punto de partida es conocido: durante generaciones, el efectivo fue el rey absoluto. Se cobraba en billetes, se ahorraba debajo del colchón y se pagaba todo, desde el mandado hasta la renta, en mano. La tarjeta existía, sí, pero convivía con un país que confiaba, ante todo, en el papel.
Ese arraigo no era capricho. Una parte enorme de la población no tenía cuenta bancaria, y el efectivo era la única herramienta verdaderamente universal: no requería trámites, ni comisiones, ni explicaciones.
La llegada de lo digital
El primer gran golpe de timón llegó con los pagos digitales. Las transferencias entre cuentas, y más tarde sistemas pensados para el día a día, permitieron mover dinero sin tocarlo. Pagar un servicio, enviar dinero a un familiar o dividir una cuenta dejó de exigir una visita al banco o un fajo de billetes.
Casi en paralelo, el teléfono se volvió el centro de todo. Con la mayoría de la población cargando un smartphone en el bolsillo, las aplicaciones financieras encontraron terreno fértil. Lo que antes vivía en una sucursal empezó a vivir en una pantalla.
El crédito también se transformó
Uno de los cambios más profundos ocurrió en una zona que la banca tradicional tenía bien amurallada: el crédito. Pedir prestado dejó de ser sinónimo de trámites y esperas. Hoy, solicitar un préstamo en línea es cuestión de minutos desde el teléfono, con requisitos mucho más accesibles que los de antaño.
El cambio fue especialmente significativo para quienes el sistema tradicional dejaba fuera: trabajadores informales, personas con ingresos variables o sin historial bancario. La aparición de opciones como los préstamos urgentes resolvió una necesidad que siempre existió pero que pocas veces encontraba respuesta rápida. Eso sí, esa facilidad trajo una responsabilidad nueva: con el crédito a un clic de distancia, decidir con información se volvió más importante que nunca.
Lo que ganamos y lo que conviene cuidar
El saldo de la década es, en general, positivo. Más gente tiene acceso a herramientas financieras, los trámites se acortaron y resolver una urgencia ya no depende del horario bancario. La inclusión financiera, ese objetivo perseguido durante años, avanzó más por el teléfono que por cualquier otra vía.
Pero la velocidad tiene su cara B. La misma facilidad que permite pagar o pedir dinero en segundos puede llevar a decisiones apresuradas, a compartir datos sin cuidado o a aceptar condiciones sin leerlas. Las herramientas son mejores; la prudencia, sin embargo, sigue corriendo por cuenta del usuario.
Una transición que sigue en marcha
El efectivo no ha muerto, y probablemente tardará en hacerlo. Conviven hoy el billete y el código QR, la sucursal y la app, en una transición que todavía no termina. Pero la dirección es clara, y difícilmente tiene marcha atrás.
Lo que empezó como una novedad para unos pocos se volvió, en una sola d
Tik tak zac S.A. de C.V.- De no existir previa autorización por escrito, queda expresamente prohibida la publicación, retransmisión, edición y cualquier otro uso de los contenidos de este portal.